CBAM / Chính sách EU
Không Có Lối Thoát Dễ Dàng: Cuộc Bỏ Phiếu CBAM Của Nghị Viện Có Ý Nghĩa Gì Với Chi Phí và Chuỗi Cung Ứng
Cơ chế "phanh khẩn cấp" đã bị loại khỏi lập trường của Nghị viện, trong khi phạm vi hàng hóa hạ nguồn được mở rộng. Hướng đi đã rõ, nhưng luật cuối cùng vẫn chưa chốt.
By Dr. Elvis Mujagić · 17 tháng 9, 2026 · 8 phút read
Vào ngày 15 tháng 9, Nghị viện châu Âu đã đưa ra một lập trường CBAM cứng rắn hơn: loại bỏ cơ chế phanh khẩn cấp đề xuất và mở rộng phạm vi áp dụng sâu hơn vào các sản phẩm thép và nhôm thành phẩm. Đây chưa phải là luật cuối cùng. Tuy nhiên, đây là tín hiệu mạnh mẽ cho thấy mức độ chấp nhận về mặt chính trị đối với các miễn trừ và lối thoát đang đi theo hướng nào.
Cuộc bỏ phiếu này quan trọng vì các doanh nghiệp đang ký hợp đồng, đưa ra quyết định về nguồn cung và kế hoạch đầu tư trước khi Nghị viện và Hội đồng hoàn tất đàm phán. Chờ đợi sự chắc chắn pháp lý hoàn hảo có vẻ thận trọng. Nhưng trên thực tế, điều này có thể khiến công việc vận hành bị trì hoãn cho đến khi hậu quả thương mại đã xảy ra.
Nghị viện đã bỏ phiếu cho điều gì
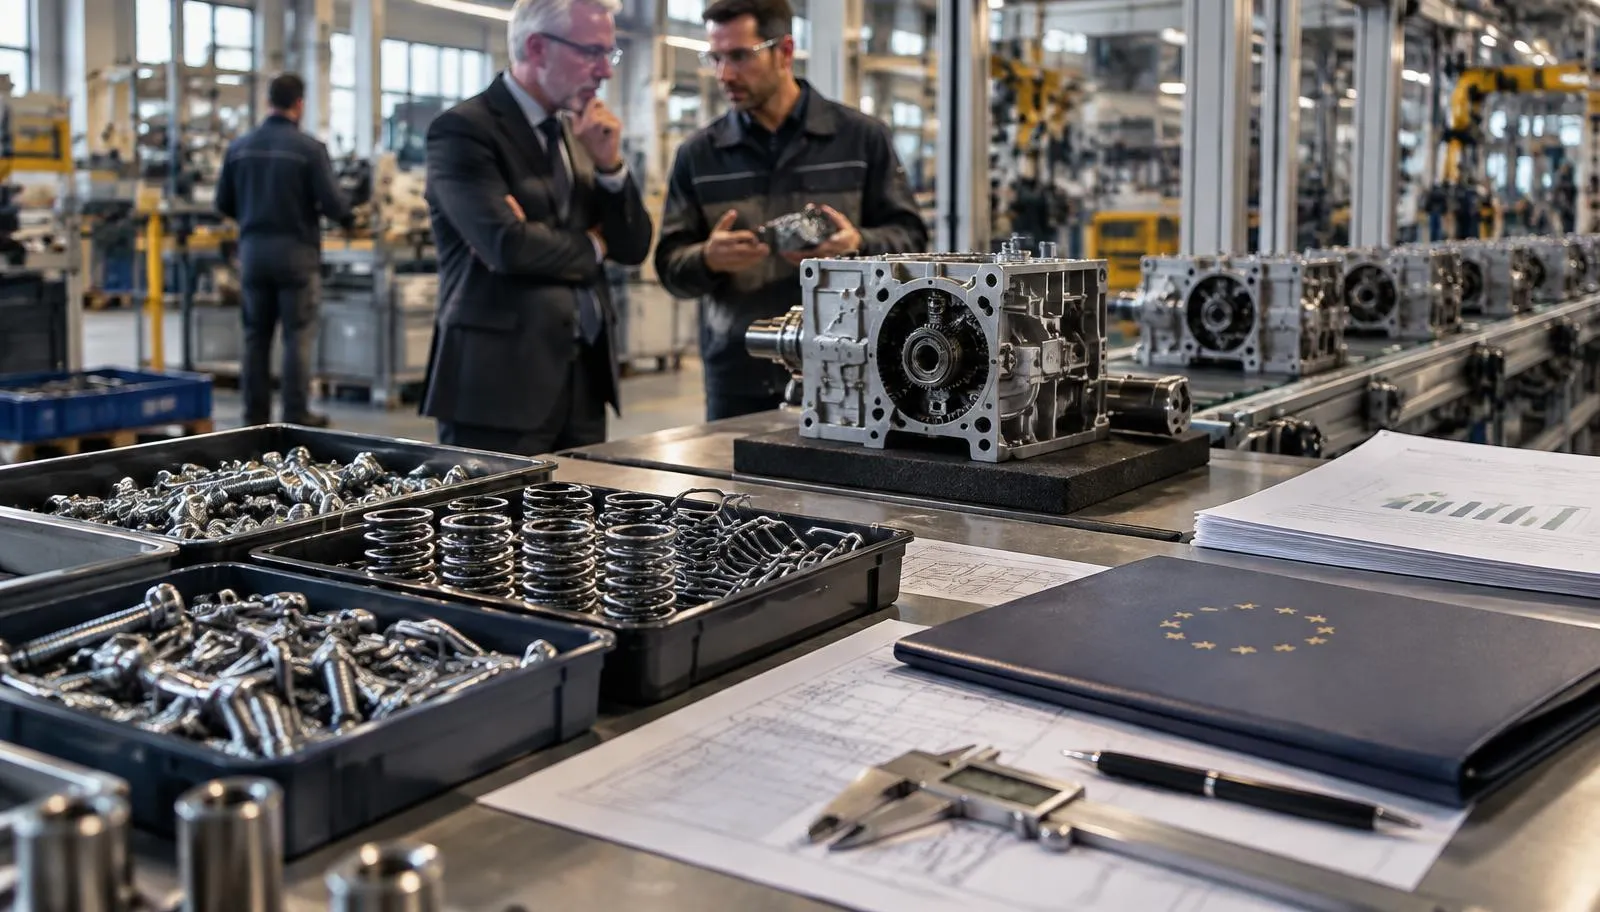
Nghị viện đã thông qua lập trường đàm phán về việc mở rộng phạm vi CBAM đối với các sản phẩm thép và nhôm hạ nguồn. Danh sách này bao gồm các hàng hóa công nghiệp và tiêu dùng có hàm lượng thép hoặc nhôm đáng kể, như ốc vít, dây kim loại, lò xo và một số máy móc, đồ gia dụng.
Đồng thời, Nghị viện đã loại bỏ hoàn toàn thủ tục khẩn cấp Điều 27a được đề xuất. Điều khoản này lẽ ra sẽ cho phép Ủy ban tạm thời đình chỉ CBAM đối với các hàng hóa cụ thể trong trường hợp nghiêm trọng và không lường trước được, kể cả áp lực giá bất thường.
Cuộc bỏ phiếu này chưa hoàn tất quá trình lập pháp. Nhưng nó loại bỏ mọi cơ sở hợp lý để cho rằng sẽ có một van an toàn rộng rãi khi chi phí carbon trở nên khó chịu.
Lập trường đàm phán không phải là luật cuối cùng
Hội đồng ủng hộ một danh sách hạ nguồn hẹp hơn và đã ủng hộ một cơ chế đình chỉ. Nghị viện lại đưa ra lập trường cứng rắn hơn. Những khác biệt này giờ đây chuyển sang giai đoạn đàm phán giữa các cơ quan.
Do đó, doanh nghiệp cần tách bạch hai câu hỏi. Điều gì đã được xác định về mặt pháp lý ngày hôm nay? Và hướng đi nào đủ mạnh để định hình một quyết định kinh doanh thận trọng? Câu trả lời đầu tiên khá hẹp. Câu trả lời thứ hai đã hữu ích ngay từ bây giờ: CBAM đang thâm nhập sâu hơn vào chuỗi cung ứng, và áp lực chính trị đang tập trung vào việc bịt các lỗ hổng chứ không phải tạo ra sự nới lỏng trên diện rộng.
Tại sao cuộc tranh luận về phanh khẩn cấp lại quan trọng về mặt thương mại
- 1.
Rủi ro sốc giá
Nếu không có cơ chế đình chỉ rộng rãi nào tồn tại, nhà nhập khẩu và người mua sẽ ít có lý do để kỳ vọng vào sự nới lỏng tạm thời khi giá carbon hoặc chi phí đầu vào tăng mạnh.
- 2.
Thiết kế hợp đồng
Hợp đồng dài hạn cần câu trả lời rõ ràng về việc ai chịu các thay đổi chi phí CBAM, ai phải cung cấp bằng chứng phát thải và điều gì xảy ra khi phạm vi pháp lý thay đổi.
- 3.
Lựa chọn nhà cung cấp
Giá mua thấp có thể trở nên đắt đỏ khi lượng phát thải tích hợp cao, dữ liệu yếu hoặc sản phẩm thành phẩm rơi vào phạm vi mở rộng.
- 4.
Vốn lưu động
Chứng chỉ CBAM và các kiểm soát liên quan tạo ra nhu cầu về dòng tiền và lập kế hoạch. Bộ phận tài chính cần các kịch bản, không chỉ một ước tính hàng năm duy nhất.
- 5.
Thời điểm đầu tư
Các nhà cung cấp có thể chứng minh mức phát thải thấp hơn hoặc giảm cường độ carbon có thể đạt được lợi thế chi phí khi phạm vi và rủi ro tài chính của CBAM tăng lên.
Việc mở rộng hạ nguồn thay đổi đối tượng cần quan tâm
Nhiều nhà sản xuất từng coi CBAM là vấn đề nguyên liệu thô nay có thể đã tiến gần hơn đến ranh giới áp dụng. Một doanh nghiệp nhập khẩu sản phẩm kim loại lắp ráp, thiết bị chuyên dụng hoặc linh kiện cần kiểm tra danh sách mã HS (CN code) đang thay đổi thay vì chỉ dựa vào nhãn ngành hàng chung chung.
Các nhà sản xuất ngoài EU cũng đối mặt với sự thay đổi tương tự từ phía bên kia. Khách hàng EU của họ có thể sớm không chỉ hỏi về giá và điều khoản giao hàng, mà còn yêu cầu bằng chứng phát thải đằng sau sản phẩm thành phẩm và các nguyên liệu đầu vào của nó.
Ban lãnh đạo nên làm gì trước khi văn bản cuối cùng được ban hành
- Đối chiếu sản phẩm nhập khẩu và xuất khẩu với mã HS và đánh dấu những hàng hóa có thể rơi vào phạm vi hạ nguồn mở rộng.
- Xây dựng mô hình cho kịch bản cơ sở, kịch bản giá carbon cao hơn và kịch bản phạm vi mở rộng hơn cho giai đoạn 2027-2029.
- Đưa các điều khoản về dữ liệu CBAM, xác minh và phân bổ chi phí vào hợp đồng với nhà cung cấp và khách hàng.
- Xác định nhà cung cấp nào có thể cung cấp dữ liệu phát thải theo dõi được ở cấp độ cơ sở sản xuất và nhà cung cấp nào vẫn dựa trên giả định.
- Chỉ định một lãnh đạo chịu trách nhiệm chung cho hải quan, thu mua, phát triển bền vững và tài chính.
Đây không phải là lời kêu gọi coi một lập trường của Nghị viện như luật đã được chốt. Đây là lời kêu gọi ngừng coi sự bất định về quy định là lý do để không hành động.
Phản ứng mạnh mẽ nhất trước các quy định CBAM chưa chắc chắn không phải là dự đoán. Đó là một mô hình vận hành có thể thích ứng với phạm vi rộng hơn, chi phí cao hơn và yêu cầu bằng chứng nghiêm ngặt hơn mà không phải bắt đầu lại từ đầu.
Câu hỏi cho cuộc họp ban lãnh đạo tiếp theo
Hãy đặt một câu hỏi trực tiếp: nếu sản phẩm của chúng ta rơi vào phạm vi mở rộng tiếp theo và không có cơ chế nới lỏng khẩn cấp nào, chúng ta có biết dữ liệu, người chịu trách nhiệm hợp đồng, chi phí dự kiến và các nhà cung cấp thay thế không? Nếu câu trả lời là không, đó chính là công việc cần bắt đầu ngay bây giờ.
Đánh giá mức độ rủi ro tài chính CBAM của bạn
Dịch vụ Đánh Giá Tác Động Tài Chính CBAM Dành Cho Nhà Sản Xuất của chúng tôi kết nối phạm vi sản phẩm, phát thải tích hợp, chi phí chứng chỉ và lộ trình áp dụng dần, giúp ban lãnh đạo thấy được mức độ rủi ro trước khi nó ảnh hưởng đến biên lợi nhuận.
Bắt đầu đánh giá CBAM
Dr. Elvis Mujagić
Dr. Elvis Mujagić là Partner và Trưởng bộ phận CBAM tại wis.dom|bridge™. Ông tư vấn cho các doanh nghiệp về mức độ rủi ro chi phí CBAM, việc triển khai và mối liên hệ giữa dữ liệu carbon, nguồn cung và kế hoạch tài chính.