CBAM / Thương Mại Anh-EU
Cùng Mục Tiêu Carbon, Khác Bộ Luật: Vì Sao Anh và EU CBAM Cần Kế Hoạch Riêng Biệt
Cả hai hệ thống đều nhằm ngăn chặn rò rỉ carbon, nhưng ngưỡng áp dụng, mô hình thanh toán và phạm vi của chúng không trùng khớp. Một bộ dữ liệu là hữu ích. Một quy trình tuân thủ là chưa đủ.
By Jessica Boyd · 1 tháng 10, 2026 · 8 phút read
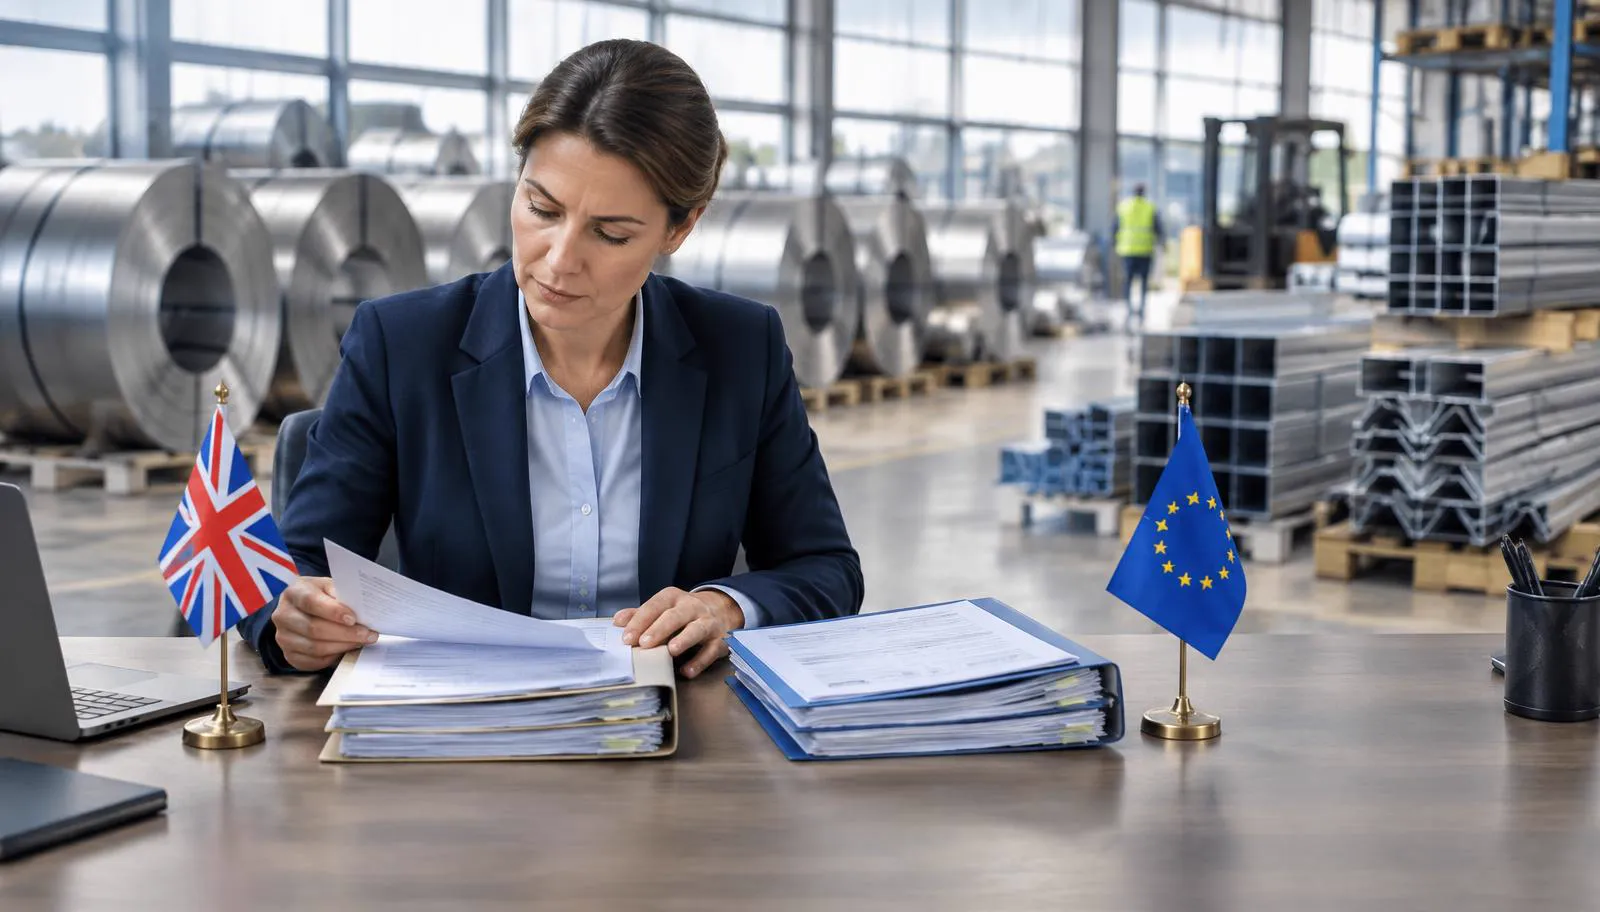
CBAM Anh và CBAM EU thường được mô tả là có sự tương đồng chặt chẽ. Ở cấp độ chính sách, điều đó đúng. Cả hai đều nhằm ngăn chặn rò rỉ carbon bằng cách khiến các mặt hàng nhập khẩu phát thải carbon cao được chọn phải chịu một mức chi phí carbon tương đương với sản xuất trong nước. Tuy nhiên, đối với một doanh nghiệp phải vận hành theo cả hai, sự tương đồng kết thúc quá sớm.
Hệ thống EU đã bước vào giai đoạn chính thức vào năm 2026. Hệ thống Anh bắt đầu từ ngày 1 tháng 1 năm 2027. Một doanh nghiệp bán hàng vào cả hai thị trường không nên coi chế độ của Anh là bản sao muộn hơn của mô hình EU. Nguyên tắc vận hành đúng đắn rất đơn giản: xây dựng một nền tảng dữ liệu phát thải đáng tin cậy, sau đó vận hành hai lộ trình kiểm soát tuân thủ và tài chính riêng biệt.
Mục tiêu tương đồng, nghĩa vụ thì không
CBAM EU hoạt động thông qua các chứng chỉ liên kết với Hệ thống Giao dịch Phát thải EU. Người khai báo được ủy quyền phải mua và nộp lại chứng chỉ cho lượng phát thải tích hợp được bao phủ. CBAM Anh được cấu trúc như một loại thuế do Cơ quan Thuế và Hải quan Anh (HMRC) quản lý, sử dụng mức giá carbon theo ngành riêng của Anh và có giảm trừ cho các mức giá carbon hợp lệ đã trả ở nước ngoài.
Sai lầm không phải là không thấy được mục tiêu khí hậu chung. Sai lầm là cho rằng một mục tiêu chung sẽ tạo ra một quy trình vận hành chung.
Các ngưỡng đo lường những thứ khác nhau
EU thường sử dụng ngưỡng khối lượng hàng năm là 50 tấn đối với hàng hóa được bao phủ, tùy theo các ngoại lệ cụ thể. Ngưỡng đăng ký của Anh dựa trên giá trị của các mặt hàng nhập khẩu được quy định: 50.000 bảng Anh trong giai đoạn 12 tháng liên tục.
Sự khác biệt này có thể chia tách một chuỗi cung ứng tưởng chừng đơn giản. Hàng hóa khối lượng thấp, giá trị cao có thể vượt ngưỡng của Anh trước khi đạt ngưỡng khối lượng của EU. Hàng hóa nặng, giá trị thấp hơn có thể xảy ra điều ngược lại. Một tập đoàn không thể dùng một con số doanh thu hoặc một báo cáo trọng lượng duy nhất để quyết định mọi pháp nhân có thuộc phạm vi áp dụng hay không.
Danh sách ngành có trùng lặp nhưng không giống hệt nhau
Cả hai hệ thống đều bao phủ các mặt hàng quan trọng trong lĩnh vực nhôm, xi măng, phân bón, hydro, sắt và thép. Điện được đưa vào chế độ EU nhưng không nằm trong chế độ Anh khi ra mắt. Việc phân loại sản phẩm vẫn được thực hiện ở cấp độ mã hàng hóa, vì vậy những tuyên bố chung chung như "chúng tôi là doanh nghiệp thép" không trả lời được câu hỏi về phạm vi áp dụng.
Bốn khác biệt mà ban lãnh đạo phải xây dựng kế hoạch xoay quanh
- 1.
Ngưỡng kích hoạt đăng ký
Theo dõi giá trị nhập khẩu của Anh và khối lượng nhập khẩu của EU riêng biệt, theo pháp nhân chịu trách nhiệm pháp lý và trong khoảng thời gian đo lường chính xác.
- 2.
Mô hình thanh toán
Lên kế hoạch mua và nộp chứng chỉ cho EU, nhưng tính thuế, kê khai và thanh toán cho Anh. Các kiểm soát tài chính không thể đơn giản sao chép cho nhau.
- 3.
Rủi ro giá carbon
Giá carbon của EU và Anh có thể biến động khác nhau. Một giả định duy nhất về chi phí carbon có thể làm méo mó biên lợi nhuận sản phẩm và các quyết định hợp đồng.
- 4.
Quản trị phạm vi áp dụng
Duy trì một bản đồ mã sản phẩm được kiểm soát cho từng khu vực pháp lý. Các nhãn ngành hàng tương tự nhau không loại bỏ sự khác biệt ở cấp độ mã hoặc các sửa đổi trong tương lai.
Một nền tảng dữ liệu, hai lộ trình kiểm soát
Dữ liệu của nhà sản xuất cần thiết để giải thích lượng phát thải tích hợp có thể và nên được thu thập một lần, với ranh giới cơ sở sản xuất, quy trình sản xuất, đầu vào năng lượng, tiền chất và bằng chứng rõ ràng. Sự trùng lặp bắt đầu khi doanh nghiệp tạo các bảng tính riêng biệt và hỏi nhà cung cấp cùng những câu hỏi theo các định dạng khác nhau.
Nhưng dữ liệu dùng chung không có nghĩa là tuân thủ dùng chung. Dữ liệu đó phải phục vụ cho các phép tính, ngưỡng, trách nhiệm, kê khai và kiểm soát thanh toán riêng theo từng khu vực pháp lý. Đây chính là nơi một mô hình vận hành có chủ đích giúp tiết kiệm công sức mà không che giấu những khác biệt pháp lý.
- Tạo một danh sách tổng hợp duy nhất về sản phẩm, mã hàng hóa, nhà cung cấp, cơ sở sản xuất và bằng chứng phát thải tích hợp.
- Bổ sung các quyết định về phạm vi áp dụng, thước đo ngưỡng và pháp nhân riêng biệt cho Anh và EU vào danh sách đó.
- Phân công người chịu trách nhiệm rõ ràng trong các bộ phận hải quan, phát triển bền vững, thu mua, tài chính và thuế.
- Xây dựng mô hình chi phí carbon riêng biệt cho doanh số bán hàng tại Anh và EU thay vì áp dụng một mức trung bình chung.
- Soạn thảo hợp đồng sao cho các nghĩa vụ về dữ liệu, bằng chứng giảm trừ giá carbon và các thay đổi chi phí được nêu rõ.
Đừng xây dựng kế hoạch dựa trên việc liên kết Anh-EU trong tương lai
Anh và EU đã tuyên bố ý định hướng tới việc liên kết các hệ thống giao dịch phát thải của họ. Điều này cuối cùng có thể giảm bớt ma sát và hỗ trợ các miễn trừ CBAM song phương. Tính đến ngày đăng bài viết này, đó vẫn là một mục tiêu chính sách, không phải là một miễn trừ vận hành mà doanh nghiệp có thể dựa vào.
Hy vọng vào sự liên kết, nhưng hãy xây dựng kế hoạch cho sự phân kỳ. Một thỏa thuận chính trị trong tương lai nên đơn giản hóa một hệ thống đang vận hành tốt, chứ không phải cứu vãn một hệ thống còn thiếu.
Câu hỏi dành cho ban lãnh đạo lúc này
Doanh nghiệp của bạn có thể lấy một lô hàng và chỉ ra, mà không cần xây dựng lại toàn bộ phân tích, ai chịu trách nhiệm tại Anh, ai chịu trách nhiệm tại EU, ngưỡng nào được áp dụng, bằng chứng nào hỗ trợ số liệu phát thải và chi phí carbon ảnh hưởng đến biên lợi nhuận sản phẩm như thế nào không? Nếu không, vấn đề không còn là nhận thức về quy định nữa. Đó là vấn đề thiết kế vận hành.
Xây dựng bản đồ vận hành CBAM Anh-EU của bạn
wis.dom|bridge™ giúp các nhà nhập khẩu và xuất khẩu kết nối phạm vi sản phẩm, bằng chứng phát thải, rủi ro tài chính và trách nhiệm nội bộ trên cả hai thị trường. Mục tiêu không phải là thêm giấy tờ. Mục tiêu là một nền tảng dữ liệu đáng tin cậy duy nhất với các kiểm soát phù hợp cho từng khu vực pháp lý.
Trao đổi về cấu trúc CBAM của bạn
Jessica Boyd
Jessica Boyd là Partner và Chuyên gia Tư vấn Cấp cao tại wis.dom|bridge™. Bà tư vấn cho các doanh nghiệp về hoạt động xuyên biên giới, mức độ sẵn sàng cho CBAM và các cấu trúc thực tiễn cần thiết để giữ cho hoạt động thương mại vừa tuân thủ vừa khả thi về mặt thương mại.