CBAM / İklim Eylemi / Türkiye
Antalya’da COP31: İklim hedeflerini güvenilir karbon verisine dönüştürmek
Seda Atabek’in karbon uzaklaştırma, sanayide karbonsuzlaşma ve CBAM üzerine üç günlük görüşmelerden edindiği izlenimler ve üreticilerin bir sonraki müşteri görüşmesine taşıyabileceği sorular.
Yazar: Fikriye Seda Atabek · 12 Kasım 2026 · 7 dk okuma
Bir iklim konferansı, aynı sorunun farklı parçaları üzerinde çalışan insanları bir araya getirir. Politika yapıcılar hedefleri tartışır. Üreticiler hangi ekipmanı yenileyebileceklerine karar verir. İthalatçılar belgelerle desteklenen emisyon rakamlarına ihtiyaç duyar. Doğrulayıcılar, kanıtların bu rakamları destekleyip desteklemediğini inceler. İlerleme, bu görüşmeleri ayrı dünyalar olarak görmek yerine birbirine bağlamaya bağlıdır.
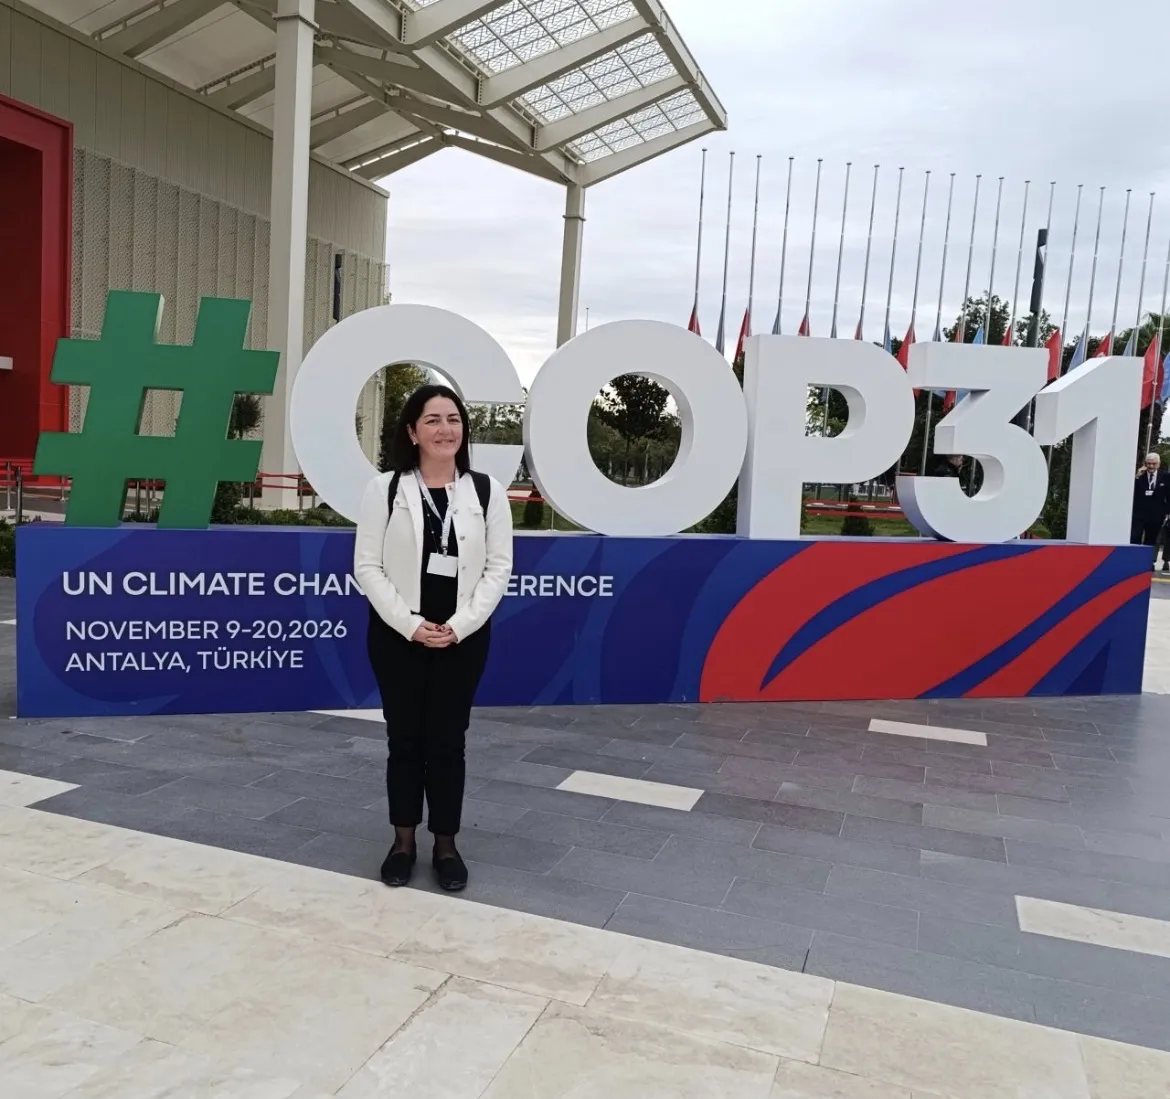
Bu bağ, Fikriye Seda Atabek’in Antalya’daki COP31’de geçirdiği üç günün ardından paylaştığı LinkedIn izlenimlerinde görülüyor. Seda, karbon uzaklaştırma, sanayide karbonsuzlaşma ve CBAM görüşmelerini, doğrulama alanındaki meslektaşlarıyla fikir alışverişini ve yıllardır ortak mesleki hedefler paylaştığı insanlarla yeniden buluşmanın değerini anlatıyor.
BM İklim Değişikliği Sekretaryası, COP31’in Türkiye’deki Antalya EXPO Center’da 9-20 Kasım 2026 tarihlerinde düzenlendiğini teyit ediyor. Bu yazı yayımlandığında konferans devam ediyor. Yazı, Seda’nın katılımından edindiği izlenimleri ve bunların işletmeler için pratik anlamını ele alıyor; nihai müzakere sonuçlarını veya paylaşımında belirtmediği oturumları aktarmıyor.
Görüşmeler üretim sahasına ulaşmalı
Bir üretici için sanayide karbonsuzlaşma, sunum slaytındaki bir hedeften ibaret değildir. Emisyonların nerede oluştuğunu, hangi değişikliklerin teknik olarak mümkün olduğunu, maliyetlerini ve üretime etkilerini anlamak gerekir. Yeni bir enerji kaynağı, farklı bir girdi veya süreç iyileştirmesi, müşteriye güvenilir bir iddia olarak sunulmadan önce işletmede çalışmalıdır.
Ticari soru da somuttur: şirket, ilgili ürünlerdeki etkiyi gösterebiliyor mu? Şirketin genel karbon ayak izi ile belirli bir CBAM malının gömülü emisyonları farklı soruları yanıtlar. Kapsamdaki malları satın alan müşteri, yalnızca tedarikçinin daha sürdürülebilir hâle geldiğine dair bir açıklama değil, bu mallara ve geçerli hesaplama yöntemine ilişkin bilgi ister.
Konferans başlıkları günlük işle burada buluşur. Karbonsuzlaşma kararları, yatırım planının yanında bir veri ve kanıt planına da ihtiyaç duyar. Güvenilir bir başlangıç noktası belirleyin, gerekli üretim ve girdi kayıtlarını tanımlayın ve bunları kimin güncel tutacağına karar verin. Aksi hâlde müşteri destekleyici veri istediğinde, gerçek bir iyileştirmeyi göstermek zorlaşabilir.
Karbon uzaklaştırma, emisyon azaltımı ve CBAM aynı soru değildir
Seda’nın paylaşımı karbon uzaklaştırmayı, sanayide karbonsuzlaşmayı ve CBAM’ı aynı görüşmenin içinde ele alıyor. Bunlar geniş iklim tartışmasının parçalarıdır; ancak işletmeler bunları ithalatçının yükümlülüklerine verilen birbirinin yerine geçebilir yanıtlar olarak görmemelidir.
Avrupa Komisyonu, CBAM’ın belirli ithal malların gömülü emisyonlarıyla ilgili olduğunu açıklıyor. İthalatçının üretim sırasında karbon bedelinin zaten ödendiğini kanıtlayabildiği durumlarda, geçerli kurallara tabi bir indirim mekanizması da bulunuyor. Bu, iklimle ilgili her harcamanın CBAM hesabından çıkarılabileceği anlamına gelmeyen, belirli bir mekanizmadır.
Bu nedenle üretici; üretim emisyonlarındaki iyileştirmeler, fiilen ödenen karbon bedeli ve diğer iklim faaliyetleri için ayrı kayıtlar tutmalıdır. Karbon uzaklaştırma satın alımının, denkleştirmenin veya genel bir karbon nötrlüğü iddiasının CBAM yükümlülüğünü otomatik olarak azalttığını müşteriye vaat etmeyin. Önce ilgili kuralı ve kanıtı inceleyin, ardından faaliyetin tanınan bir etkisi olup olmadığını değerlendirin.
Bir sürdürülebilirlik iddiası ile doğrulanmış ürün emisyon rakamı birbirinin yerine geçmez.
Doğrulama son aşamadaki bir onay değil, bir çalışma disiplinidir
Seda, CBAM doğrulayıcısı olarak yetkilendirilme sürecinde olduğunu belirtiyor. Paylaşımı, yetkilendirmenin tamamlandığını söylemiyor. Bu ayrım önemlidir: mesleki ilgi, eğitim ve deneyim, henüz teyit edilmemiş resmî bir statünün kanıtı olarak sunulmamalıdır.
Avrupa Komisyonu’nun doğrulama rehberi, CBAM beyanlarında doğrulanmış gerçek emisyonların veya varsayılan değerlerin kullanılabileceğini belirtiyor. Gerçek emisyonlar kullanıldığında doğrulama, AB ulusal akreditasyon kuruluşlarınca akredite edilmiş bağımsız doğrulayıcılar tarafından yapılmalıdır. Komisyon; teknik yeterlilik, bağımsızlık, tarafsızlık ve tutarlı doğrulama yaklaşımlarını gereklilikler arasında sayıyor.
Üretici için çıkarılacak ders, yıl sonuna kadar bekleyip birinden tabloyu onaylamasını istememektir. İnceleyen kişinin hesabı takip edebileceği kayıtlar oluşturun: ilgili tesis, üretim miktarları, enerji ve malzeme girdileri, emisyon faktörleri ve gerektiğinde öncü girdilerin ele alınışı. Varsayımları ve düzeltmeleri, birbirini izleyen tablo sürümlerinde kaybolmalarına izin vermeden belgeleyin.
Hazırlık ile bağımsız doğrulama da farklı görevlerdir. Bir ekip kayıtları düzenlemeye ve eksikleri belirlemeye yardımcı olabilir; ancak bu çalışma bağımsız doğrulayıcının değerlendirmesinin yerine geçmez veya rakamların kabulünü garanti etmez. Bir rapora dayanmadan önce doğrulayıcının akreditasyonunu ve ilgili kapsamını teyit edin.
Tedarikçi görüşmesinde bunun karşılığı nedir?
AB müşterisine kapsamda olan çelik malları sağlayan temsili bir üreticiyi düşünün. Şirket üretim sürecini iyileştirmiş ve bu ilerlemenin bir sonraki ticari görüşmede dikkate alınmasını istiyor. Satış ekibinin sürdürülebilirlik broşürü, üretim ekibinin çıktı kayıtları var. Finans enerji faturalarını, satın alma ise alınan girdilerle ilgili bilgileri tutuyor.
İlk ihtiyaç başka bir broşür değildir. Kaynak kayıtları ilgili mallarla ilişkilendirmek, hesabı CBAM yöntemine göre kontrol etmek ve gerçek değerler kullanılacaksa uygun bağımsız doğrulamayı sağlamaktır. Ancak bundan sonra ithalatçı, genel bir vaade değil kanıtlarla desteklenen rakamlara dayanarak değerlendirme yapabilir.
Maliyet etkisi, gerçek mallar ve koşullar için hesaplanmalıdır. Daha düşük bildirilen emisyonların ticari önemi olabilir; ancak bu örnek bir tasarruf, müşteri sonucu veya sabit yatırım getirisi ortaya koymaz. Böyle bir iddiadan önce yapılması gereken çalışmayı gösterir.
Yapıcı diyalog uygulamanın bir parçasıdır
Seda, paylaşımını COP31’in gelişmiş ve gelişmekte olan ülkeler arasında empatiyi, karşılıklı anlayışı ve yapıcı diyaloğu güçlendirmesi dileğiyle bitiriyor. Bu, teknik çalışmadan ayrı bir konu değildir. Aynı gereklilik, her üreticinin finansmana, ölçüm sistemlerine, uzman personele veya doğrulama kapasitesine eşit erişimi olduğu anlamına gelmez.
AB alıcısı hangi bilginin neden gerektiğini açıkça anlatarak görüşmeyi iyileştirebilir. Tedarikçi mevcut kayıtları, eksik kanıtları ve gerekli çalışmayı dürüstçe açıklayabilir. Gerçekçi olmayan bir son tarih ve ardından gelen dayanaksız rakamlar hiçbir tarafa fayda sağlamaz. Açık bir talep, sorumlu bir irtibat kişisi ve üzerinde anlaşılmış sonraki adımlar, işbirliği için daha iyi bir temel oluşturur.
Seda’nın anlattığı mesleki ilişkiler de aynı nedenle önemlidir. Uygulayıcılar arasındaki fikir alışverişi, zor soruları netleştirmeye ve deneyim paylaşmaya yardımcı olabilir. Resmî gerekliliklerin yerini tutmaz; ancak işletmelerin bu gereklilikleri uygularken işi yapan insanları gözden kaçırmamasını sağlayabilir.
İşletmenize döndüğünüzde soracağınız beş soru
- 1.
Hangi ürünler ve müşteriler etkileniyor?
Her ihracatı CBAM kapsamında görmeden önce malları ve geçerli ürün kodlarını kontrol edin. Tesisinizden bilgi isteyen AB müşterilerini belirleyin.
- 2.
Emisyon rakamlarımızı açıklayabiliyor muyuz?
İlgili üretim, enerji ve girdi kayıtlarını kaynaklarına kadar izleyin. Eksik kayıtları, tutarsız birimleri ve incelenmesi gereken varsayımları belirleyin.
- 3.
Planlanan iyileştirmelerin etkisini kanıtlayabiliyor muyuz?
Yatırım veya satış iddialarında bulunmadan önce başlangıç noktası ve ölçüm yaklaşımında anlaşın. Beklenen sonuçları, kanıtlarla desteklenen gerçekleşmiş değişikliklerden ayırın.
- 4.
Hazırlığı doğrulamadan ayırdık mı?
Veri paketinin sorumlusunu belirleyin; ardından bağımsız doğrulayıcının akreditasyonunu ve uygun kapsamını teyit edin. Devam eden yetkilendirmeyi tamamlanmış gibi sunmayın.
- 5.
Müşteriyle üzerinde anlaştığımız süreç uygulanabilir mi?
Hangi kanıtın gerektiğinde, kimin sağlayacağında ve teslim zamanında anlaşın. Son anda bir rakam istemek yerine eksikleri erken görünür hâle getirin.
Seda’nın izlenimlerinden çıkarılacak yararlı sonuç, konferansın üreticinin yükümlülüklerini çözdüğü değildir. İklim hedeflerinin, teknik kanıtların ve yapıcı işbirliğinin birlikte ilerlemesi gerektiğidir. İşletmede ilerleme, üretimden, raporlamadan ve satın almadan sorumlu kişiler aynı gerçekleri takip edebildiğinde güvenilir olur.
Üretici hazırlığınızla başlayın
Üretici Hazırlık Değerlendirmesi, organizasyonunuzu ve emisyon verisi hazırlığınızı incelemek için bir başlangıç sunar. Anket ve sonuç özeti ücretsizdir. Tam rapor ve uzman değerlendirmesi ücretlidir ve ayrıca teklif edilir. Hazırlık, bağımsız doğrulamanın yerine geçmez veya CBAM yükümlülüğünde garantili bir azalma sağlamaz.
Üretici Hazırlık Değerlendirmesini başlatınKaynaklar ve editoryal referanslar
- Fikriye Seda Atabek, “Antalya’da COP31’de ilham verici üç gün!” başlıklı LinkedIn paylaşımı. İngilizce ve Türkçe ekran görüntüleri bu yazı için sağlanmıştır. Paylaşımın kesin tarihi görüntülerde görünmemektedir. Konferans fotoğrafı ayrıca sağlanmıştır.
- BM İklim Değişikliği Sekretaryası, “Information for COP 31 participants (A-Z)”, konferans tarihleri ve yeri. Sayfanın yayın tarihi belirtilmemiştir; erişim: 12 Kasım 2026. https://unfccc.int/cop31/ifp
- Avrupa Komisyonu, “Verification of CBAM emissions”, bağımsız doğrulama ve akreditasyon gereklilikleri. Sayfa, 9 Kasım 2026 tarihli güncel durum kaynağı içermektedir; erişim: 12 Kasım 2026. https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/cbam-verification_en
- Avrupa Komisyonu, “CBAM definitive regime”, 1 Ocak 2026’da başlayan kesin dönem, gömülü emisyonlar ve üretimde zaten ödenmiş karbon bedeli. Sayfanın yayın tarihi belirtilmemiştir; erişim: 12 Kasım 2026. https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/cbam-definitive-regime_en
Resmî doğrulama gerekliliklerini kontrol edin
Akredite bağımsız doğrulayıcıların rolünü ve geçerli akreditasyon çerçevesini kontrol etmek için Avrupa Komisyonu’nun güncel rehberini kullanın.
Komisyonun doğrulama rehberini okuyunBu yazı, Seda’nın sağlanan izlenimlerini kendi işletme analizimiz ve ayrıca atfedilen resmî bilgilerle geliştirir. Pratik örnekler ve öneriler editoryal analizdir; LinkedIn paylaşımına atfedilen ek ifadeler değildir. Nihai COP31 sonucu, tamamlanmış kişisel doğrulayıcı yetkilendirmesi veya ölçülmüş müşteri sonucu iddia edilmemektedir. Üçüncü tarafların hakları sahiplerine aittir. Bu yazı kişiye özel hukuki görüş değildir; işlem yapmadan önce mallarınız ve koşullarınız için güncel kuralları kontrol edin.
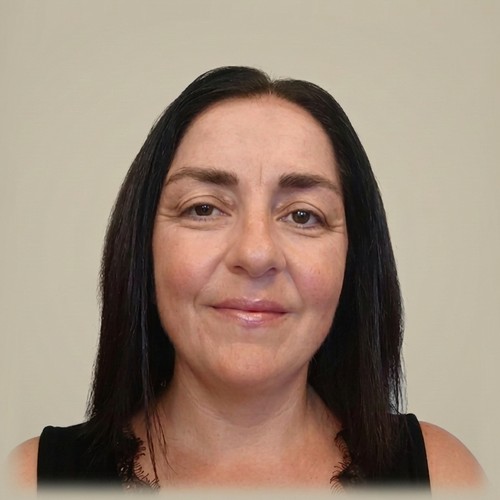
Fikriye Seda Atabek
Fikriye Seda Atabek, wis.dom|bridge™ bünyesinde Türkiye Ortağı ve Ülke Müdürü olarak görev yapmaktadır. Üreticiler ve ihracatçılarla karbon muhasebesi, doğrulamaya hazırlık ve pratik CBAM uygulaması konularında çalışmaktadır. Bu yazıya temel oluşturan LinkedIn paylaşımında, CBAM doğrulayıcısı olarak yetkilendirilme sürecinin devam ettiğini belirtmektedir.