CBAM / İngiltere-AB Ticareti
Aynı Karbon Hedefi, Farklı Kural Kitabı: İngiltere ve AB CBAM Neden Ayrı Planlar Gerektiriyor
Her iki sistem de karbon kaçağını önlemeyi amaçlıyor, ama eşikleri, ödeme modelleri ve kapsamları örtüşmüyor. Tek bir veri seti işe yarar. Tek bir uyum süreci yetmez.
By Jessica Boyd · 1 Ekim 2026 · 8 dk read
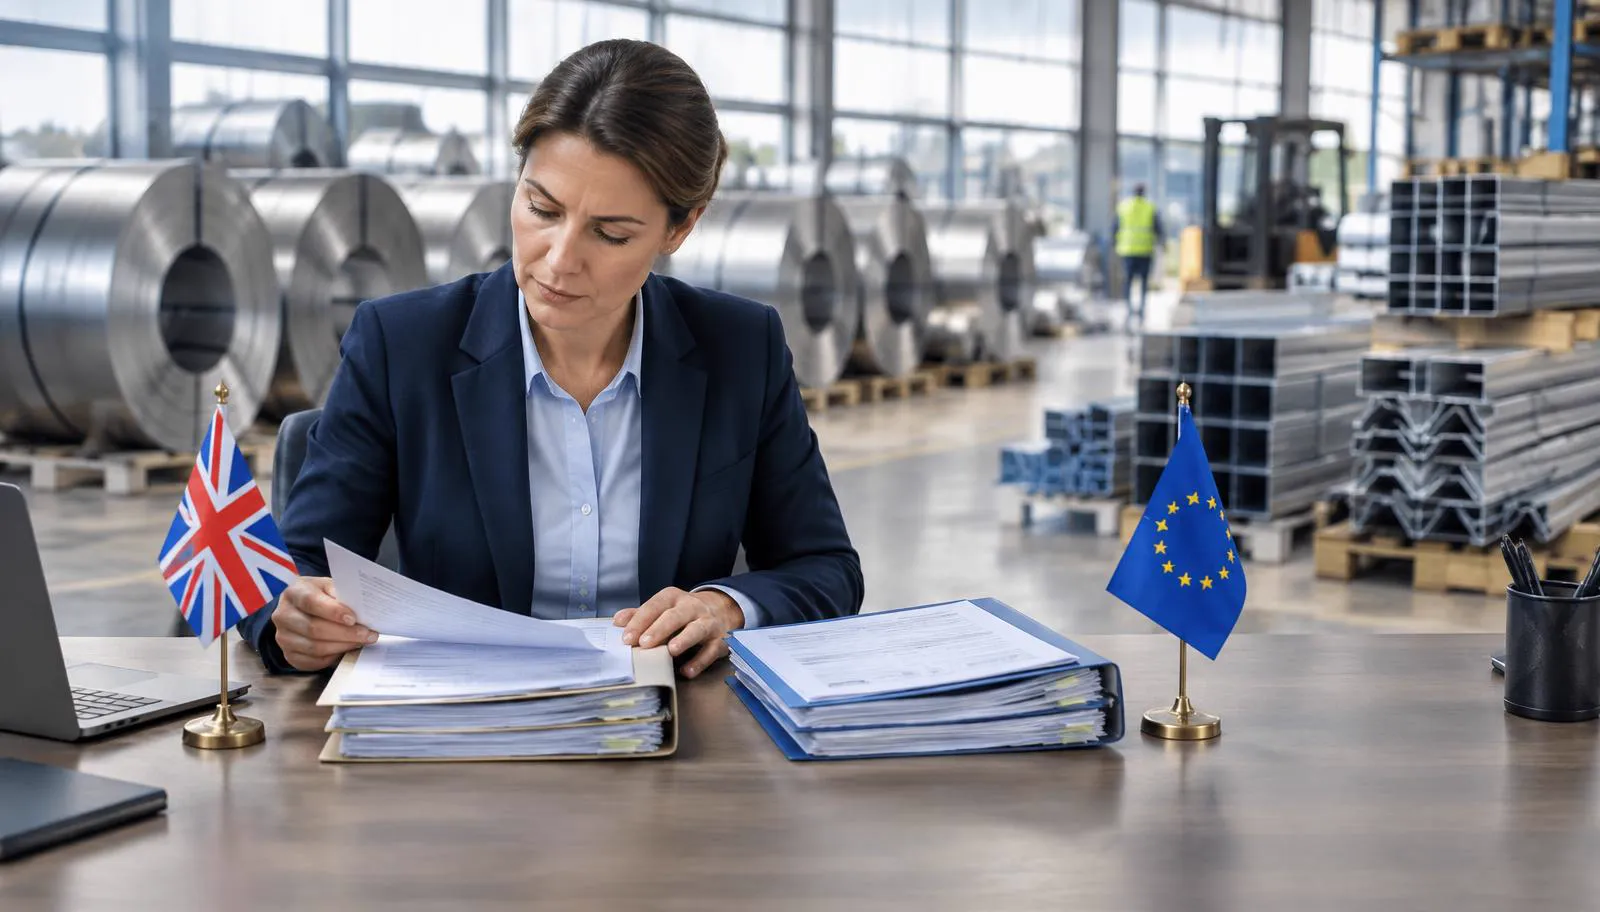
İngiltere CBAM ile AB CBAM sıklıkla birbirine yakın olarak tanımlanır. Politika düzeyinde bu doğrudur. İkisi de karbon yoğun belirli ithal ürünlere, yerli üretimle karşılaştırılabilir bir karbon maliyeti yükleyerek karbon kaçağını önlemeyi amaçlar. Ancak bu sistemleri işletmesi gereken bir şirket için benzerlikler çok erken sona eriyor.
AB sistemi 2026’da kesin uygulama aşamasına girdi. İngiltere sistemi ise 1 Ocak 2027’de başlıyor. Her iki pazara da satış yapan bir şirket, İngiltere rejimini AB modelinin sonradan çıkmış bir kopyası gibi görmemeli. Doğru işletme prensibi basit: güvenilir tek bir emisyon veri temeli kurun, ardından iki ayrı uyum ve finansal kontrol yolunu işletin.
Hedef benzer, yükümlülük değil
AB CBAM, AB Emisyon Ticaret Sistemi’ne bağlı sertifikalar üzerinden işler. Yetkili beyan sahibi, kapsanan gömülü emisyonlar için sertifika almalı ve teslim etmelidir. İngiltere CBAM ise HM Revenue and Customs tarafından yönetilen bir vergi olarak yapılandırılmıştır; sektöre özel İngiltere karbon oranlarını ve yurt dışında zaten ödenmiş uygun karbon fiyatları için indirim kullanır.
Hata, ortak iklim hedefini görememek değil. Hata, ortak bir hedefin ortak bir işletme süreci yaratacağını varsaymak.
Eşikler farklı şeyleri ölçüyor
AB genellikle kapsanan ürünler için yıllık 50 tonluk bir kütle eşiği kullanır, belirli istisnalara tabi olarak. İngiltere kayıt eşiği ise belirtilen ithalatların değerine dayanır: hareketli 12 aylık dönemde 50.000 sterlin.
Bu fark, görünüşte basit bir tedarik zincirini ikiye bölebilir. Düşük hacimli, yüksek değerli ürünler AB kütle eşiğinden önce İngiltere eşiğini geçebilir. Ağır, düşük değerli ürünlerde ise tam tersi olabilir. Bir grup, her kuruluşun kapsam içinde olup olmadığına karar vermek için tek bir ciro rakamı veya tek bir tonaj raporu kullanamaz.
Sektör listeleri örtüşüyor ama aynı değil
Her iki sistem de alüminyum, çimento, gübre, hidrojen, demir ve çelik alanlarında önemli ürünleri kapsar. Elektrik, AB rejiminde yer alırken İngiltere rejiminde başlangıçta yer almıyor. Ürün sınıflandırması hâlâ ürün kodu (HS kodu) düzeyinde yapılıyor, bu yüzden “biz bir çelik şirketiyiz” gibi geniş ifadeler kapsam sorusuna cevap vermiyor.
Yönetimin etrafında yapılanması gereken dört fark
- 1.
Kayıt tetikleyicileri
İngiltere ithalat değerini ve AB ithal edilen kütleyi, yasal olarak sorumlu kuruluşa ve doğru ölçüm dönemine göre ayrı ayrı takip edin.
- 2.
Ödeme modeli
AB için sertifika satın alma ve teslimini, İngiltere için ise vergi hesaplaması, beyanname ve ödemeyi planlayın. Hazine kontrolleri basitçe birbirine kopyalanamaz.
- 3.
Karbon fiyatı riski
AB ve İngiltere karbon fiyatları farklı şekilde hareket edebilir. Tek bir karbon maliyeti varsayımı ürün marjlarını ve sözleşme kararlarını çarpıtabilir.
- 4.
Kapsam yönetişimi
Her yargı alanı için kontrollü bir ürün kodu haritası tutun. Benzer sektör etiketleri kod düzeyindeki farkları veya gelecekteki değişiklikleri ortadan kaldırmaz.
Tek veri temeli, iki kontrol yolu
Gömülü emisyonları açıklamak için gereken üretici verisi, net tesis sınırları, üretim yöntemleri, enerji girdileri, öncül maddeler ve kanıtlarla tek seferde toplanabilir ve toplanmalıdır. Şirketler ayrı Excel tabloları oluşturup tedarikçilere aynı soruları farklı formatlarda sorduğunda mükerrerlik başlar.
Ancak paylaşılan veri, paylaşılan uyum anlamına gelmez. Veri, yargı alanına özgü hesaplamaları, eşikleri, sorumlulukları, beyannameleri ve ödeme kontrollerini beslemelidir. Bilinçli bir işletme modeli tam da burada, yasal farkları gizlemeden iş yükünü azaltır.
- Ürünlerin, ürün kodlarının, tedarikçilerin, tesislerin ve gömülü emisyon kanıtlarının tek bir ana listesini oluşturun.
- Bu listeye ayrı İngiltere ve AB kapsam kararlarını, eşik ölçümlerini ve tüzel kişilikleri ekleyin.
- Gümrük, sürdürülebilirlik, tedarik, finans ve vergi arasında sorumlu kişiler atayın.
- Tek bir ortalama oran uygulamak yerine İngiltere ve AB satışları için karbon maliyetini ayrı ayrı modelleyin.
- Sözleşmeleri, veri yükümlülükleri, karbon fiyatı indirim kanıtı ve maliyet değişiklikleri net olacak şekilde yazın.
Planı gelecekteki İngiltere-AB bağlantısına göre kurmayın
İngiltere ve AB, emisyon ticaret sistemlerini bağlamak yönünde çalışmayı amaçladıklarını belirttiler. Bu, zamanla sürtünmeyi azaltabilir ve karşılıklı CBAM muafiyetlerini destekleyebilir. Bu yazının yayınlandığı tarih itibarıyla, bu bir politika hedefidir, bir şirketin güvenebileceği işletimsel bir muafiyet değildir.
Uyum için umut edin, ama ayrışma için planlayın. Gelecekteki bir siyasi anlaşma, çalışan bir sistemi basitleştirmeli, eksik olanı kurtarmamalıdır.
Yönetimin şimdi sorması gereken soru
Şirketiniz tek bir sevkiyatı alıp, analizi yeniden kurmadan, İngiltere’de kimin yükümlü olduğunu, AB’de kimin yükümlü olduğunu, hangi eşiğin geçerli olduğunu, emisyon rakamını hangi kanıtın desteklediğini ve karbon maliyetinin ürün marjına nasıl yansıdığını gösterebilir mi? Gösteremiyorsa, sorun artık düzenleyici farkındalık değil. Bu bir işletme tasarımı sorunu.
İngiltere-AB CBAM işletme haritanızı oluşturun
wis.dom|bridge™, ithalatçı ve ihracatçıların ürün kapsamını, emisyon kanıtını, finansal riski ve iç sahiplenmeyi her iki pazarda da birbirine bağlamasına yardımcı olur. Amaç daha fazla evrak değil. Amaç, her yargı alanı için doğru kontrollere sahip güvenilir tek bir veri temelidir.
CBAM yapınızı görüşün
Jessica Boyd
Jessica Boyd, wis.dom|bridge™ bünyesinde Ortak ve Kıdemli Danışman’dır. Şirketlere sınır ötesi operasyonlar, CBAM hazırlığı ve ticareti hem uyumlu hem de ticari olarak sürdürülebilir kılan pratik yapılar konusunda danışmanlık yapar.